디즈니 주식 예측 : 디즈니 플러스 및 시너지 전략으로 회복
요약
Disney + [Hulu 및 ESPN + 포함]는 회계 연도를 9 월에 종료하며 총 구독자 수는 1 억 2 천만 명으로 Netflix에 이어 두 번째입니다.
창의적인 캐릭터의 지적 재산 [IP]을 사용하여 Disney 사업 부문에서 광범위한 시너지 수익을 창출합니다.
이 회사는 세계에서 가장 수익성이 높은 두 가지 인 Marvel 및 Star Wars 프랜차이즈에 대한 권리를 보유하고 있습니다.
Disney +는 서비스 매출의 56 %가 해외에서 발생하는 등 해외로 확장되고 있습니다.
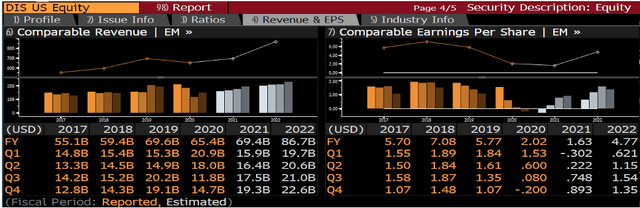
실적 비교가 쉬워 FY22까지 EPS가 2 배로 늘어날 것으로 예상되며 Disney +와 놀이 공원 조기 개장으로 어닝 서프라이즈도 기대하고있다.
Disney ( DIS )는 훌륭한 사업을하는 훌륭한 회사입니다. 시장 가치가 3,100 억 달러에 달하는 회사는 저렴하지는 않지만 매우 강력한 프랜차이즈 사업입니다. 디즈니는 투자자들에게 세계에서 가장 수익성이 높은 영화 프랜차이즈, 세계에서 가장 큰 테마파크 운영 업체, 미국에서 No.1 스포츠 네트워크 및 두 번째로 큰 OTT [over-the-top] 콘텐츠 서비스 제공 업체를 소유 할 수있는 기회를 제공합니다. . 그렇다면 거대 미디어 대기업 인 월트 디즈니 컴퍼니가 다른 회사와 독특하고 다른 점을 살펴 보겠습니다.
출처 : 디즈니
"Disney +"는 Disney의 OTT에 대한 강력한 진입을 표시합니다.
2020 년에는 '디즈니 +'라는 자체 DTC [Direct-to-Consumer] 서비스를 출시하여 국내에서 두 번째로 큰 OTT 서비스 제공 업체가되었습니다. Disney +는 출시 첫해에 5 년 구독자 목표를 달성하면서 매우 좋은 성과를 거두었습니다. 이로 인해 Disney는 Netflix에 이어 미국에서 두 번째로 큰 DTC 서비스 제공 업체가되었습니다 (다른 두 DTC 제품인 Hulu 및 ESPN + 포함). 이러한 예상치 못한 구독자 증가는 Covid-19 및 집에 머무르는 트렌드로 인한 것일 수 있지만, 미국과 해외 시청자 모두에서 Disney 브랜드의 강점과 인기를 반영한다고 생각합니다.
1 년 전 오늘, 우리는 Disney +를 출시했으며, 우리의 최고 기대치를 빠르게 넘어 섰습니다. 이후 전 세계 20 개 이상의 국가에서 서비스를 출시했습니다. 그리고 화요일에는 브라질, 멕시코, 칠레, 아르헨티나를 포함한 라틴 아메리카에서 출시하고 내년에는 더 많은 해외 시장을 출시 할 예정입니다. -수입 전화
전반적으로 DTC 사업은 향후 10 년 동안 약 4 억 5 천만 명의 가입자를 보유 할 것으로 예상되며 이는 14 % CAGR을 나타내며 2030 년까지 600 억 달러의 매출을 올릴 것으로 예상됩니다 (현재 미디어 매출 300 억 달러 대비). 우리는 심지어 회사가 2030 년까지 넷플릭스를 추월 할 것으로 의심합니다. OTT의 인상적인 성장은 작년에 회사 [Hamilton, Black is King and Mandelorian]의 제한된 콘텐츠 공개에도 불구하고 이루어졌습니다. Disney는 앞으로 구독자 성장을 유지하기 위해 새로운 콘텐츠 제작을 늘려야하지만이 카테고리의 역사적으로 강력한 실적을 감안할 때 안전한 해자로 이어 졌다고 생각합니다.
디즈니 Theme Parks-Recovery in the Cards
월트 디즈니 컴퍼니의 테마파크는 Covid-19에 의해 심각한 타격을 입 었으며 FY23까지 2019 년 수익 수준 인 260 억 달러로 회복 될 것으로 예상합니다. 디즈니의 테마파크와 리조트는 복제가 거의 불가능하며 가격이 강해서 회사에 더 높은 마진과 수익을 제공 할 수 있습니다. 상황이 정상화되면 수익은 높은 한자리수로 성장하기 시작하고 영업 이익은 낮은 두자리 수로 증가 할 것으로 예상되며 이는 역사적 추세와 일치합니다. 월트 디즈니의 테마파크는 연간 약 1 억 5,500 만 명의 방문객을 유치하며 이는 두 번째로 큰 사업자의 2.5 배입니다.
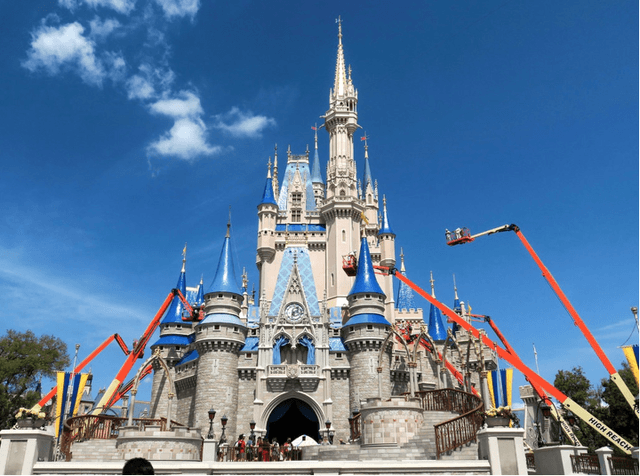
참석자 기준으로 세계 최대 놀이 공원 인 플로리다의 디즈니 랜드; 출처 : NYTimes
디즈니를 차별화하는 독특한 해자와 비즈니스 전략
회사의 해자는 업계 최고 중 하나 인 지적 재산에 있습니다. OTT의 콘텐츠는 타의 추종을 불허하며, 회사가 시간이 지남에 따라 개발할 수 있었던 창의성과 캐릭터 유형에 근접한 다른 미디어 제공 업체는 없습니다. Netflix는 파이프 라인에 더 많은 양의 콘텐츠를 보유 할 수 있지만 Disney는 훨씬 더 나은 품질을 제공합니다.
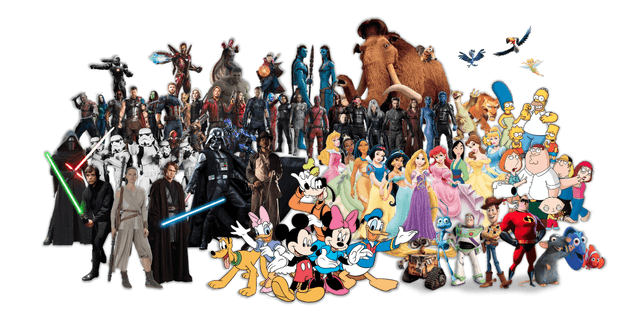
2006 년 Pixar Animation Studios, 2009 년 Marvel Entertainment, 2012 년 Lucasfilms 인수, Disney와 21st Century Fox의 합병으로 수많은 캐릭터가 시너지 효과를 거두었습니다. [아래 설명 참조]. [출처 : psu.edu ]
Disney는 여러 개별 사업 부문을 보유한 대기업이기 때문에 많은 사업과 브랜드에 IP와 고유 한 크리에이티브 콘텐츠를 전파 할 수 있습니다. 그들은 창의적인 아이디어를 사용하고 여러 장르에서 수익을 창출 할 수 있으며, 이는 수익을 여러 배로 늘릴 수 있습니다. 회사의 많은 비즈니스 플랫폼에서 이러한 시너지 개념은 "넓은"해자로 이어집니다. 예를 들어 영화에서 본 캐릭터는 테마파크와 상품화에서 더 많은 수익을 창출 할 수 있습니다. 이러한 시너지 효과는 Disney의 비즈니스 모델을 대단히 매력적으로 만드는 요소입니다. 브랜드 포지셔닝도 매우 명확합니다. Disney +는 어린이 및 가족 엔터테인먼트 용, Hulu는 성인용 엔터테인먼트, ESPN +는 스포츠 용입니다.
이 모든 일은 CEO Bob Iger의 능숙한 지도력 아래 일어났습니다. 그는 처음에 디즈니의 각 사업 간의 IP [지적 재산] 시너지 아이디어를 뒷받침했으며 결국 수년에 걸쳐 엄청난 성장과 수익으로 이어졌습니다. 놀이 공원이 가장 많은 혜택을 받았으며 더 많은 캐릭터가 머천다이징 수익과 고객 트래픽으로 이어졌습니다. [출처 : psu.edu ]
또한 여러 미디어 범주 및 고객 그룹에서 시장을 선도하고 있습니다.
회사는 Marvel 및 Star Wars 프랜차이즈에 대한 권리를 소유합니다.
ESPN은 최고의 스포츠 네트워크입니다.
내셔널 지오그래픽, 인스 타 그램에서 가장 많이 팔로우 한 계정
Pixar Animation과 Lucasfilms는 Frozen, Toy Story, The Incredibles, Monsters Inc. 등의 영화를 제작했습니다.
Hulu와 Twentieth Century Fox는 Disney가 성인용 콘텐츠를 제공하도록 허용했습니다.
디즈니 주식 평가
현재 디즈니 주식은 2022 회계 연도 안정 상태의 P / E 추정치가 38.4 배로 그다지 저렴하지 않지만, 우리는 여전히 견조한 사업을 바탕으로 상승 여력을 볼 수 있습니다. 이 회사는 과거에 Covid-19와 같은 힘든시기를 극복하는 데 도움이되는 창의적인 콘텐츠 포트폴리오를 개발하는 데 도움이되는 촉진적이고 전략적인 인수를했습니다. 향후 실적 회복으로 주가는 더욱 급등 할 전망이다. 새로운 OTT 사업이 이러한 성장의 주요 동력이 될 것으로 예상합니다.
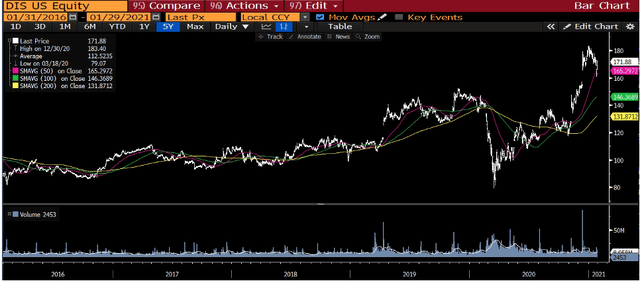
회사의 주가는 5 년 만에 최고치를 기록했습니다. 회사는 15 년 넘게 주식 분할을하지 않았기 때문에 우리는 그것이 좋은 생각이라고 생각하지만 현재 주식 분할을하지 않을 수도 있습니다. 정상 상태 FY09 / 2022에서 우리는 38.4 배의 P / E를 추정합니다. Covid-19가 완화됨에 따라 FY21에 더 쉽게 비교하고 OTT 사업이 시작됨에 따라 예상보다 더 나은 결과를 예상합니다. 전체가 개별 부품의 합보다 훨씬 더 가치가 있기 때문에 그들이 조만간 사업 중 하나를 분할하거나 훼손 할 것이라고 생각하지 않습니다.
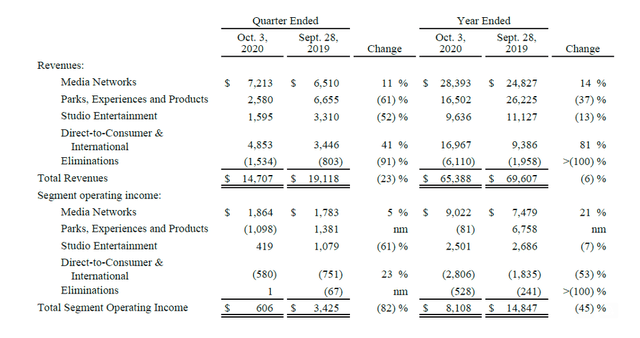
Disney의 4 개 사업 부문
미디어 네트워크 [총 매출의 43 %] : 이 사업 부문에는 미국에서 세 번째로 큰 방송 네트워크 인 ABC가 포함되었습니다. ABC에는 ESPN, Disney, FX, FXX 및 National Geographic과 같은 인기 채널이 있습니다. 수익과 영업 소득은 지난 5 년 동안 ~ 3 %로 낮은 한 자리 수로 성장했으며 이는 강력한 가격 결정력으로 상쇄되었습니다. OTT 서비스와의 경쟁은이 부문을 약화시키고 있습니다.
Parks, Experiences and Products [총 수익의 25 %] : 강력한 가격 책 정력을 갖춘 훌륭한 비즈니스입니다. 디즈니의 테마파크와 리조트는 복제가 거의 불가능합니다. 강력한 가격 책 정력. 수익은 높은 한자리 수로 증가하고 영업 수입은 낮은 두 자리 수로 증가했습니다. 디즈니의 캐릭터 라이브러리가 성장함에 따라 해자는 계속해서 강해지고 있습니다.
스튜디오 엔터테인먼트 [총 매출의 15 %] : 디즈니는 업계에서 가장 수익성이 높은 영화 프랜차이즈를 보유하고 있습니다. 2012 년 이후 세계에서 가장 높은 수익을 올린 16 편의 영화 중 11 편이 디즈니 작품이었습니다. 이 회사는 세계에서 가장 수익성이 높은 영화 프랜차이즈 인 Marvel과 Star Wars 프랜차이즈를 소유하고 있습니다. 수익과 수익은 매년 약간의 변동성과 함께 평균적으로 두 자릿수로 증가하고 있습니다. 훌륭한 비즈니스이며 TV, 공원 및 OTT 스트리밍과 같은 다른 비즈니스 부문에서 많은 수익 창출 잠재력을 제공합니다.
Direct-to-consumer & International (총 수익의 26 %) : 국제 텔레비전 네트워크 및 채널과 OTT 스트리밍 서비스 Disney +, ESPN +, Hotstar 및 Hulu가 포함됩니다.
9 월 분기 최근 실적
OTT
이번 분기는 D2C (Direct-to-Consumer) 국제 부문에서 강력한 성과를 거두었습니다. 총 OTT 가입자 (HULU 및 ESPN + 포함)는 1 억 2 천만 명으로 분기 동안 1,900 만 명의 유료 가입자가 추가되었습니다. Disney + 서비스에만 1600 만 가입자를 추가했습니다. 이 부문의 영업 손실은 5 억 8 천만 달러였으며 예상보다 2 억 달러 더 나았습니다. Disney는 구독자 기반을 늘리고 2030 년까지 Netflix를 능가 할 잠재력을 가지고 있습니다.이 기간 동안 CAGR은 14 %로 약 4 억 4 천만 명에 이릅니다. 그들의 주요 촉매제는 업계의 엔터테인먼트 비즈니스와 비교할 수없는 강력한 IP에 있습니다.
최근에는 인도와 아시아 태평양 지역 에서도 '디즈니 + 핫 스타'를 시작해 호평을 받았다. 이번 분기에 1,600 만 명의 신규 Disney + 가입자 중 56 %가 새로운 Disney + Hotstar 서비스를 통해 왔습니다. 이 새로운 서비스에 대한 수입 요청의 견적 :
Disney +는 4 분기에 7370 만 명의 유료 가입자 또는 3 분기 대비 1,600 만 명 이상의 가입자 증가로 4 분기를 마감했습니다. Disney + Hotstar 가입자 추가는 지연된 IPL [Indian Premier League] 시즌이 시작되면서 이러한 증가에 가장 큰 기여를했습니다. Disney + Hotstar 가입자는 현재 전 세계 가입자 기반의 1/4을 약간 넘습니다. 이번 분기 Disney +의 전체 ARPU는 $ 4.52였습니다. 그러나 Disney + Hotstar를 제외하면 $ 5.30입니다.
미디어 네트워크
미디어 네트워크 사업은 업계가 구독 가격을 계속 유지하면서 좋은 마진을 보였습니다. 이것은 코드 절단이 지속적인 추세 임에도 불구하고 그렇습니다. 이제 코드 절단이 가속화되고 OTT 스트리밍이 미디어를 소비하는 주요 방법이 될 것이라는 사실이 널리 알려져 있습니다. 현재 미국에는 7 천 5 백만 명의 유료 TV 가입자가 있으며 그 수는 2024 년까지 5 천 5 백만 명으로 감소 할 것으로 예상됩니다.
디즈니 테마파크
디즈니의 테마파크는 Covid-19에 의해 심각한 타격을 입 었으며 2019 년 수익 수준으로의 회복은 FY23에서만 볼 수 있습니다. 이 부문이 회사 매출의 큰 부분 [총 매출의 37 %]을 차지하지만, 우리는 회복 될 때 Disney의 테마파크가 여전히 비즈니스의 귀중한 부분이 될 것이라고 믿습니다. 이 공원은 전 세계적으로 유명하며 특히 디즈니 이름과 관련된 독특한 창의적인 캐릭터 라이브러리가있는 독특한 명소입니다. 디즈니의 테마파크는 연간 약 1 억 5,500 만 명의 방문객을 끌어 들이고 있으며 이는 두 번째로 큰 운영자의 2.5 배입니다.

출처 : Wikipedia
스튜디오 엔터테인먼트
영화 제작 사업도 Covid-19의 피해를 입었습니다. 그러나 성능 측면에서 여전히 강력한 세그먼트입니다. 지난 10 년 동안 세계에서 가장 높은 수익을 올린 16 개의 영화 중 11 개가 디즈니 제작이었습니다. 앞으로이 세그먼트가 과거에했던 것처럼 더 많은 수익을 올리는 영화를 제작한다면 디즈니 전체가 IP 개선의 혜택을받을 것입니다.

앞서보기
디즈니는 FY22 추정치에서 38.4 배의 P / E를 가지고 있지만 우리는 여전히 이것이 고무적인 것처럼 보이는 프랜차이즈 사업이라고 생각합니다. OTT 부문의 가입자 연평균 성장률은 14 %이며 2030 년까지 가입자 기반에서 Netflix를 능가 할 수 있습니다. 놀이 공원은 FY23까지 회복되고 순매출 측면에서 Covid 이전 수준에 도달 할 것입니다. 그러나 그들은 더 일찍 열릴 수 있으며 Covid-19에서 더 빠른 회복으로 인해 더 많은 트래픽을 가질 수 있습니다. 코드 컷팅은 구독 가격이 계속 상승하면서 미디어 네트워크 수익을 해치지 않았습니다. 우리의 추정에 따르면 EPS는 정상화 된 전망에 따라 FY20 주당 $ 2.02에서 FY22 주당 $ 4.50으로 증가 할 것으로 예상됩니다. 결론적으로 Disney +가 국제적으로 급속히 확장됨에 따라 회사의 주가가 더 높은 수준에 도달하는 데 도움이되는 회사의 유명 브랜드 IP의 시너지 효과가 증가하고 있습니다.


댓글
댓글 쓰기